추석 연휴가 끝나고 맞는 첫 주, 10월 1일 목요일 아침에 삼성전자·SK하이닉스 주주라면 장 시작 전에 꼭 확인할 게 있어요.
한국시간 새벽 5시 30분, 미국 메모리 기업 마이크론의 실적 컨퍼런스콜이 열리거든요.
'역대급 실적' 헤드라인만 보면 오히려 판단이 흐려질 수 있어요.
· 마이크론 4분기 가이던스: 매출 500억 달러(약 67조 9,000억 원) ±10억 달러 / 매출 총 이익률 약 86%
· 월가 컨센서스: 매출 약 512억 달러(약 69조 5,000억 원), 주당순이익 약 31.56달러(약 4만 3,000원)
· 한국 반도체 수출(9월 1~20일): 전년 대비 259.4% 증가, 전체 수출 비중 47.8%
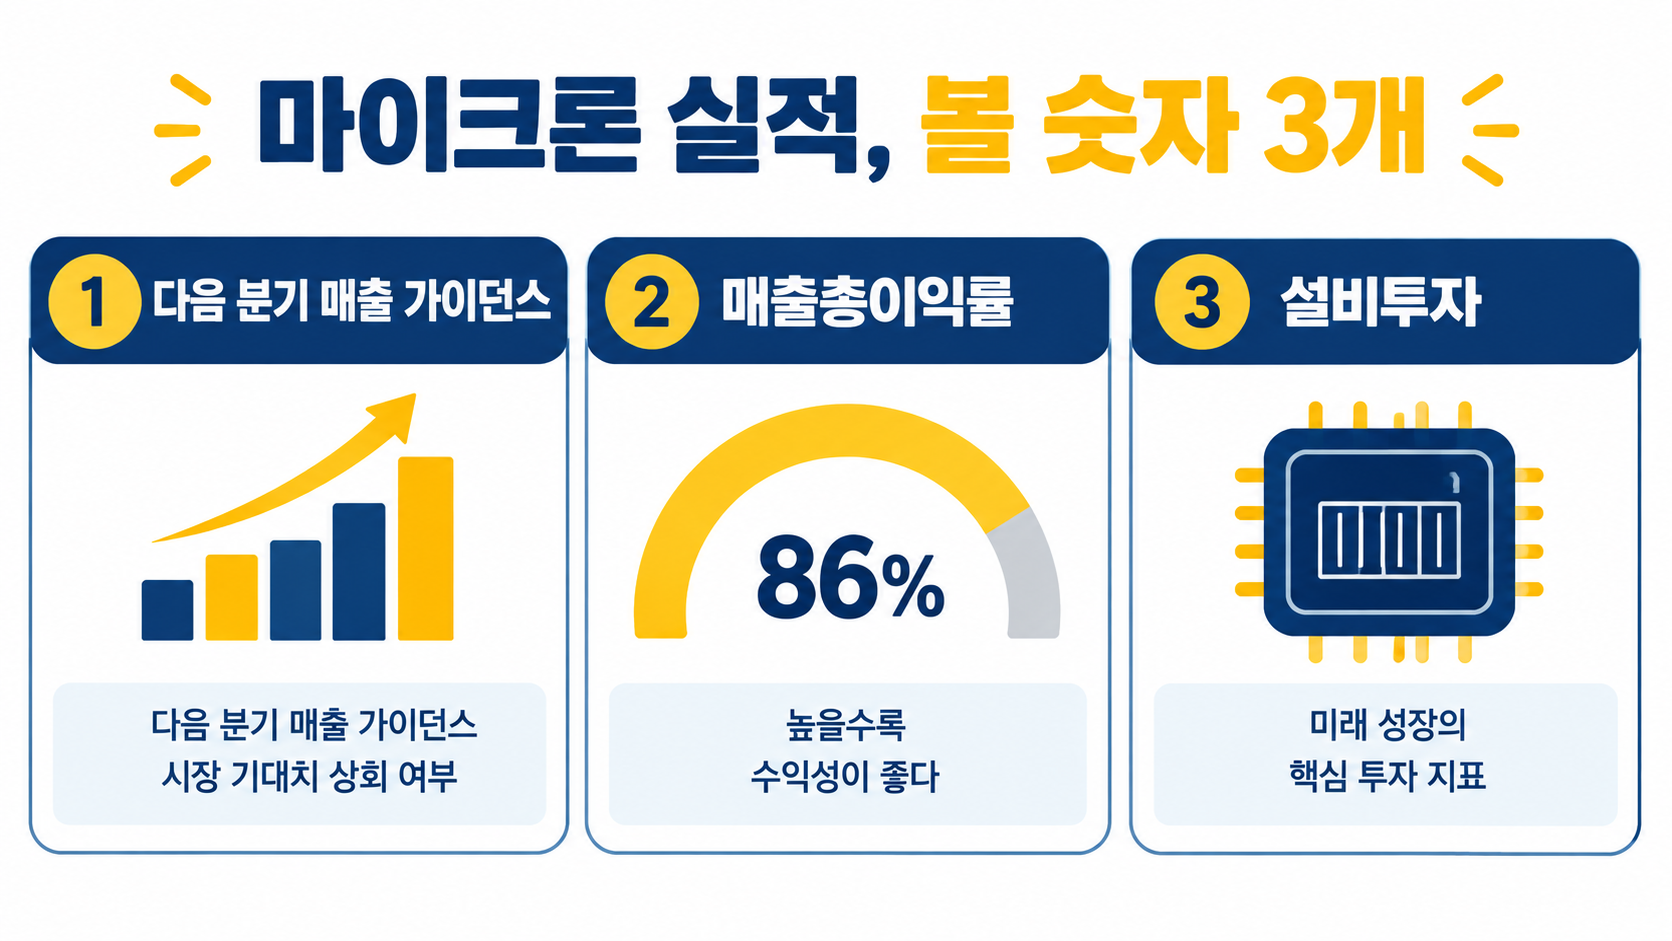
그래서 오늘은 끝난 분기 성적표 말고, 진짜 봐야 할 숫자를 완봉이가 3가지로 짚어드릴게요. 🧢
⚾ 오늘의 완봉이 세 줄 요약
1. 다음 분기 매출 가이던스를 왜 '주 단위'로 나눠 봐야 하는지 알아봤어요
2. 매출총이익률 86%가 메모리 가격에 보내는 신호를 확인해 봤어요
3. 설비투자 숫자가 삼성전자·SK하이닉스에 어떤 의미인지 짚어봤어요
1. 첫 번째 숫자, 다음 분기 매출 가이던스는 '주 단위'로 봐야 합니다
마이크론은 삼성전자 잠정실적보다 1~2주, SK하이닉스 실적보다 한 달가량 먼저 성적표를 내놓습니다.
마이크론 4분기(6~8월)는 한국 기업 3분기(7~9월)와 두 달이 겹쳐서, 마이크론의 숫자는 한국 반도체의 예고편 역할을 합니다.
마이크론 IR에 따르면 직전 분기(2026 회계연도 3분기) 매출은 414억 6,000만 달러(약 56조 3,000억 원)로 1년 전보다 346% 늘었습니다.
이번 발표에서 주가를 움직이는 건 끝난 분기가 아니라 다음 분기(9~11월 무렵) 가이던스입니다.
여기에 함정이 하나 있습니다. 마이크론의 2026 회계연도는 53주짜리라서, 이번 4분기만 평소보다 1주 긴 14주입니다.
회계연도 규칙상 다음 분기는 다시 13주입니다.
▸ 표. 마이크론 분기 매출을 주 단위로 환산하면
| 구분 | 분기 매출 | 주 수 | 주당 매출 |
|---|---|---|---|
| 2026 회계연도 3분기(실적) | 414억 6,000만 달러 | 13주 | 약 31억 9,000만 달러 |
| 2026 회계연도 4분기(가이던스 중간값) | 500억 달러 | 14주 | 약 35억 7,000만 달러 |
| 다음 분기 기준선 ①(가이던스 중간값 유지 시, 완봉이 계산) | 약 464억 달러 | 13주 | 약 35억 7,000만 달러 |
| 다음 분기 기준선 ②(4분기가 컨센서스 512억 달러일 때, 완봉이 계산) | 약 475억 달러 | 13주 | 약 36억 6,000만 달러 |
▶ 다음 분기 가이던스가 500억 달러보다 낮게 나와도 놀랄 필요는 없습니다. 주 수가 1주 줄어든 영향이기 때문입니다.
다만 기준선은 고정값이 아니라 실제 4분기 매출이 높게 나올수록 함께 올라갑니다.
계산법은 실제 4분기 매출 ÷ 14 × 13이고, 가이던스가 이 선 위면 성장 지속, 아래면 둔화 신호로 읽으면 됩니다.
💡 완봉이 풀이
회계연도는 회사가 1년 장사를 끊어서 정산하는 기간입니다. 마이크론은 8월 31일에 가장 가까운 목요일에 1년을 마감해서, 5~6년에 한 번꼴로 1주가 더 붙는 53주 해가 생깁니다. 주 5일 문을 여는 가게가 5주짜리 달 매출과 4주짜리 달 매출을 그대로 비교하면 안 되는 것과 같은 이치죠.
2. 두 번째 숫자, 매출총이익률 86%가 정점인지가 관건입니다
마이크론의 매출총이익률은 3분기 84.9%로 사상 최고를 찍었고, 4분기 가이던스는 약 86%입니다.
그런데 6월 컨퍼런스콜에서 경영진은 이 86% 전망에 가격 상승 속도의 뚜렷한 둔화가 반영돼 있다고 밝혔습니다.
이 말이 중요한 이유는 삼성전자·SK하이닉스도 같은 D램 시장의 가격 흐름을 함께 타기 때문입니다.
원가 절감·제품 구성도 마진에 영향을 주지만, 지금은 가격 영향이 가장 큽니다. 다음 분기 마진이 86% 안팎을 지키면 가격 상승이 아직 살아 있다는 뜻이고, 뚜렷하게 낮아지면 사이클의 꼭대기가 가까워졌다는 신호로 읽힙니다.
마진 숫자는 '얼마나 버느냐'보다 '가격이 아직 오르고 있느냐'를 알려주는 온도계입니다.
🔎 완봉이의 눈
매출총이익률은 매출에서 매출원가, 즉 제품을 만드는 데 든 비용을 빼고 남은 비율입니다.
86%면 100원어치를 팔아 판매비·연구비를 쓰기 전 86원이 남는다는 뜻입니다.
다만 '오르는 속도가 느려지는 것'과 '가격이 떨어지는 것'은 다릅니다.
아직은 브레이크가 아니라 액셀에서 발을 살짝 뗀 단계로 보는 게 맞죠.
3. 세 번째 숫자, 설비투자가 늘면 몇 년 뒤 가격이 흔들릴 수 있습니다
마이크론은 2026 회계연도 설비투자를 정부 보조금을 뺀 순액 기준 약 270억 달러(약 36조 7,000억 원)로 제시했습니다.
통상 4분기 발표에서는 다음 회계연도 설비투자 계획을 내놓아 왔습니다.
메모리는 호황기에 너도나도 공장을 늘렸다가 공급 과잉으로 가격이 무너지는 일을 반복해 왔습니다.
다만 마이크론은 신규 팹의 의미 있는 생산이 2028 회계연도는 돼야 가능하다는 입장이고, 고객사와 맺은 전략적 장기 계약도 16건에 이릅니다.
▸ 표. 10월 1일 마이크론 숫자 3개, 이렇게 읽으면 됩니다
| 숫자 | 좋은 신호 | 경계 신호 |
|---|---|---|
| 다음 분기 매출 가이던스 | 기준선(4분기 실적÷14×13) 이상 | 기준선 미만 |
| 다음 분기 매출총이익률 | 86% 안팎 유지 | 86%에서 뚜렷한 하락 |
| 2027 회계연도 설비투자 | 수요에 맞춘 절제된 증액 | 공급 경쟁을 부르는 대폭 증액 |
▶ 3개 중 2개 이상이 왼쪽 칸이면 삼성전자·SK하이닉스 실적 추정치가 올라갈 여지가 큽니다.
반대로 경계 신호가 2개 이상이면 '가격 정점' 논쟁이 한국 반도체주로 번질 수 있습니다.
🎯 완봉이라면
저는 세 숫자 중 마진을 가장 무겁게 보려 합니다. 매출은 물량으로 채울 수 있지만, 마진은 가격 흐름을 가장 솔직하게 드러내기 때문입니다. 그리고 좋은 실적이 곧 주가 상승은 아닙니다. 마이크론 주가는 9월 22일 하루에만 약 5% 올라 기대를 상당 부분 미리 반영했습니다. 사실 저도 '사상 최대'라는 말에 먼저 눈이 갔는데, 이번엔 가이던스부터 볼 생각이에요.
📖 완봉이 경제 노트 — 컨센서스와 가이던스, 주가는 '기대 대비'로 움직입니다
"사상 최대 실적인데 주가는 왜 빠지지?" 이 질문의 답은 두 단어를 구분하는 데 있습니다.
가이던스는 회사가 스스로 내놓는 다음 분기 성적 예고입니다. 컨센서스는 증권사 애널리스트들의 예상치를 평균 낸 값입니다.
시장은 이 두 숫자를 이미 주가에 녹여둔 상태라서, 발표 당일 주가는 실제 숫자가 기대치를 얼마나 넘느냐에 반응합니다.
시험에서 90점을 받아도 모두가 95점을 예상했다면 실망이 되는 것과 같습니다.
마이크론은 최근 3개 분기 동안 자기 가이던스 중간값을 순서대로 9%, 28%, 24% 웃돌았습니다.
그래서 시장은 '가이던스 달성'이 아니라 '얼마나 크게 넘느냐'를 기본값으로 둡니다.
이번 컨센서스가 가이던스보다 높은 약 512억 달러인 것도 그래서입니다.
투자자라면 발표 숫자를 볼 때 '무엇과 비교한 숫자인가'부터 확인하는 습관이 필요합니다.
마무리 — 마이크론은 한발 먼저 도착하는 한국 반도체의 예고편입니다
관세청에 따르면 9월 1~20일 반도체 수출은 전년 대비 259.4% 늘어 전체 수출의 47.8%를 차지했습니다.
10월 1일 새벽 마이크론이 내놓을 숫자 3개는 한국 수출의 절반을 떠받치는 반도체의 체온을 한발 먼저 보여줄 거예요.
🔭 완봉이가 지켜볼 것
첫째, 다음 분기 매출 가이던스가 기준선(4분기 실적÷14 ×13)을 넘는지
둘째, 매출총이익률 전망이 86% 안팎을 지키는지
셋째, 2027 회계연도 설비투자와 HBM 공급 계획에 대한 경영진의 표현
▶ 이 숫자들이 10월 삼성전자·SK하이닉스 실적의 방향을 먼저 알려줄 거예요
출처: 마이크론 IR(2026 회계연도 3분기 실적 발표문·컨퍼런스콜) / 관세청 9월 1~20일 수출입 현황(9월 21일 발표) / 알파스트리트 컨센서스 집계. 주당 매출·기준선은 완봉이 계산. 원화 환산은 2026년 9월 23일 서울 외환시장 종가 1달러=1,358.4원 기준.
※ 본 글은 완봉이가 공개된 실적 자료와 통계를 바탕으로 마이크론과 국내 메모리 기업을 정리·해석한 것으로, 특정 종목의 매수·매도 추천이 아닙니다. 반도체 업황과 주가는 수시로 바뀔 수 있으며, 투자 판단과 최종 책임은 본인에게 있습니다.
'🏭 산업·시장 해부' 카테고리의 다른 글
| 웨스팅하우스 지분 5~10%의 함정 — 美 원전 8기 진짜 수혜주는 따로 있다 (0) | 2026.09.26 |
|---|---|
| 반도체 다시 산다 — 삼성 5% 급등이 말하는 '겨울론의 종말' (0) | 2026.09.21 |
| GPU 다음은 "전력" — AI 병목 뚫는 K-전력주 지도, 수주 50조가 쌓였다 (2026) (0) | 2026.09.18 |
| 서버 메모리 200조 시대 — HBM 다음 주인공은 DDR5·eSSD입니다 (0) | 2026.09.17 |
| 2026 테슬라 주가 전망 — 480,126대 팔고도 어닝 쇼크가 난 진짜 이유 (0) | 2026.08.25 |


