평생 국민연금 보험료를 꼬박꼬박 부어온 분들이 요즘 부쩍 억울해하세요.
성실하게 오래 냈더니 정작 세금으로 주는 기초연금이 깎였다는 이야기 때문이에요.
소문인지 사실인지 헷갈리고, 무엇보다 '나도 깎이는 건 아닐까' 불안하시죠.
오늘은 이 연계감액이 정확히 어떤 구조인지, 그리고 내가 대상인지 3초 만에 확인하는 법까지 짚어볼게요.
· 국민연금 연계로 감액된 기초연금(2025년 말): 804억 4,062만 원
· 감액 대상자: 84만 2,000명(2021년 38만 9,000명의 2배 이상)
· 감액 시작 문턱: 국민연금 월 52만 4,550원 초과
오늘은 이걸 완봉이가 4가지로 짚어드릴게요. 🧢
⚾ 오늘의 완봉이 세 줄 요약
1. 국민연금이 월 52만 4,550원을 넘으면 왜 기초연금 연계감액이 시작되는지 알아봤어요
2. 나도 감액 대상인지 3초 자가진단 세 가지로 확인해 봤어요
3. 성실 납부가 손해인지, 그래도 최소 얼마는 남는지 따져봤어요
1. 국민연금 84만 명이 기초연금을 '덜' 받고 있습니다
국회예산정책처 분석에 따르면 2025년 말 기준으로 국민연금 수급액과 연계돼 깎인 기초연금은 총 804억 4,062만 원입니다.
2021년의 276억 1,574만 원과 비교하면 4년 새 2.9배로 불었습니다.
같은 기간 감액 대상자는 38만 9,000명에서 84만 2,000명으로 두 배 넘게 늘었고,
1인당 연간 감액액도 약 7만 1,000원에서 약 9만 6,000원으로 커졌습니다.
| 구분 | 2021년 | 2025년 말 |
|---|---|---|
| 감액 총액 | 276억 1,574만 원 | 804억 4,062만 원 |
| 감액 대상자 | 38만 9,000명 | 84만 2,000명 |
| 1인당 연간 감액 | 약 7만 1,000원 | 약 9만 6,000원 |
▶ 총액은 2.9배, 대상자는 두 배 넘게 늘었습니다. 다만 이 급증을 전부 '부당한 삭감'으로 보긴 어렵습니다.
국민연금 제도가 성숙하면서 오래 부은 장기 수급자와 평균 수령액이 함께 늘어난 결과가 상당 부분 섞여 있기 때문입니다.
이 얘기는 뒤에서 다시 짚겠습니다.
2. 왜 깎이나 — 국민연금이 52만 원을 넘는 순간 감액이 시작됩니다
기초연금부터 정리하겠습니다. 2026년 기초연금 기준연금액은 단독가구 기준 월 349,700원입니다.
2026년 1월 지급분부터 적용됐고, 전년도 소비자물가상승률 2.1%를 반영해 2025년의 342,510원에서 7,190원 올랐습니다.
연계감액은 이 기준연금액의 150%에서 출발합니다. 349,700원의 150%는 524,550원인데,
국민연금(노령연금) 월 수령액이 52만 4,550원을 넘는 순간부터 기초연금이 깎이기 시작합니다.
그렇다고 기초연금이 사라지진 않습니다.
감액은 기준연금액의 50%인 174,850원까지만 적용되기 때문에, 아무리 국민연금을 많이 받아도 기초연금의 절반은 남습니다.
예외도 분명합니다. 국민연금이라도 유족연금·장애연금을 받는 분과 기초생활보장 수급자는 감액 대상에서 제외돼 전액을 받습니다. 또 감액 판정에는 국민연금 액수만이 아니라 소득 재분배급여(A급여액)도 함께 들어가므로, 단순히 국민연금 수령액만으로 결론이 나지는 않습니다.
💡 완봉이 풀이
'연계감액'이라는 말부터 풀고 갑니다. 국민연금을 일정액 이상 받으면 세금으로 주는 기초연금을 그만큼 조금 깎는 규칙,
이게 연계감액입니다. 학교가 성적장학금을 두둑이 받은 학생에겐 생활지원장학금을 조금 줄이는 것과 비슷하죠.
둘 다 받되 한쪽이 넉넉하면 다른 쪽을 조정하는 겁니다. 그래서 국민연금이 많다고 기초연금이 0이 되는 게 아니라,
절반 이상은 늘 남는다는 걸 기억해 두면 좋아요.
3. 그래서 나도 대상일까 — 3초 자가진단 세 가지
복잡한 계산 전에 세 가지만 확인하면 내가 감액 대상인지 가려집니다.
첫째, 내 국민연금(노령연금) 월 수령액이 52만 4,550원을 넘습니까.
둘째, 그게 노령연금입니까. 유족연금이나 장애연금이라면 감액에서 빠집니다.
셋째, 내 소득인정액이 2026년 선정기준액인 단독 247만 원·부부 395만 2,000원 이하라서 애초에 기초연금 대상입니까.
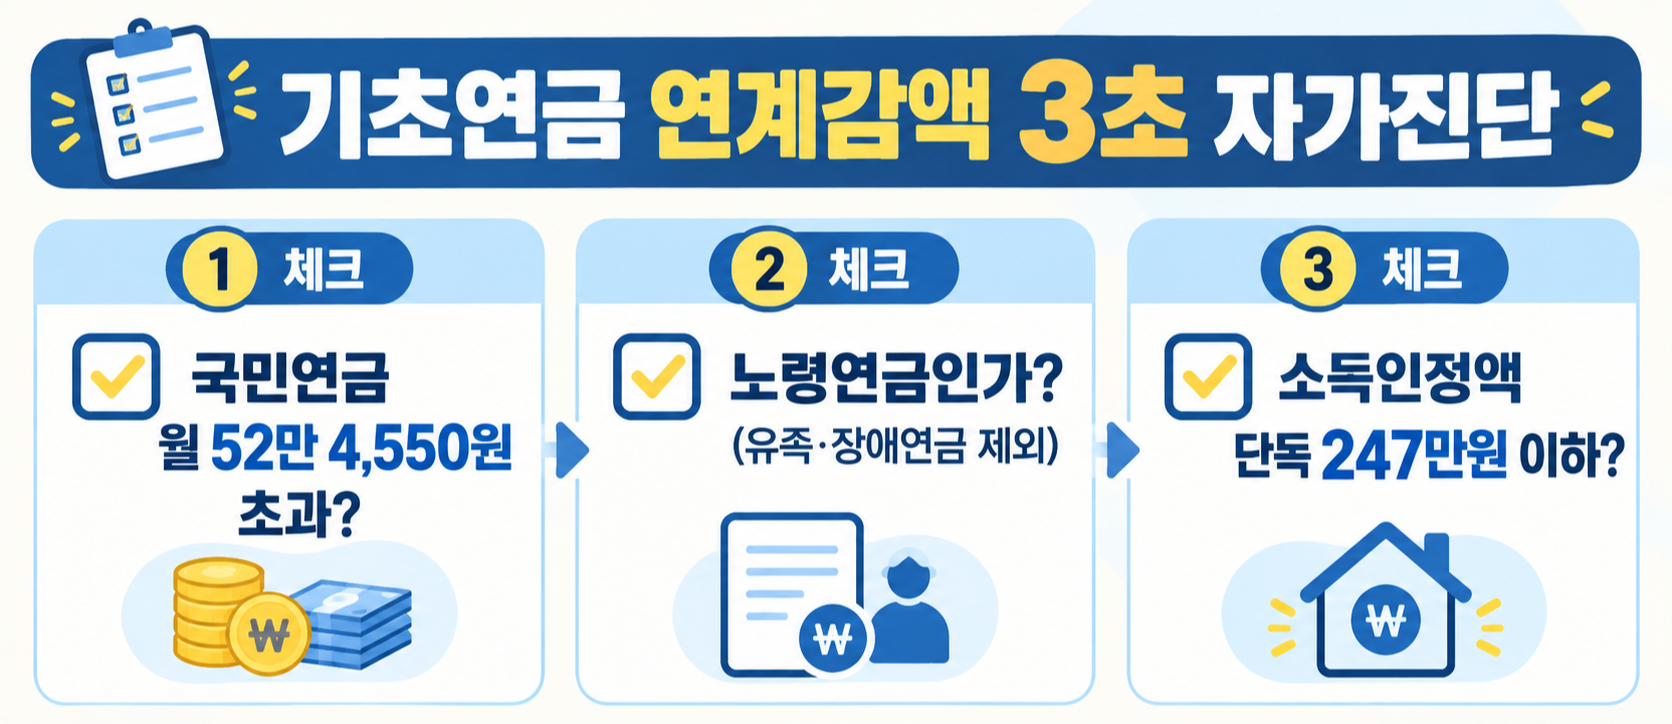
세 가지가 모두 '예'라면 감액 대상일 가능성이 높습니다. 하나라도 '아니오'라면 감액과 무관하거나 기초연금을 전액 받게 됩니다.
🔎 완봉이의 눈
여기서 '소득인정액'을 짚고 가면 자가진단이 쉬워집니다. 소득인정액은 매달 버는 돈만이 아니라 집·자동차·금융자산 같은 재산까지 정해진 비율로 환산해 더한 종합 성적표입니다. 그래서 버는 소득이 없어도 고가 재산이 있으면 기준을 넘어 탈락할 수 있죠.
첫째 문턱(52만 4,550원)을 넘더라도 셋째 조건을 통과해야 비로소 '감액된 기초연금'을 받는 대상이 되는 이유예요.
4. 성실 납부가 손해? — 그래도 '전액 삭감'은 아닌 이유
가장 억울한 지점은 '오래 성실히 부은 사람일수록 더 깎인다'는 구조입니다.
실제로 가입 기간이 길수록, 수령액이 많을수록 감액 대상이 될 가능성은 커집니다. 하지만 감액에는 바닥이 있습니다.
아무리 깎여도 최소 절반, 약 17만 원은 남습니다. 기초연금이 통째로 사라지는 일은 없습니다.
앞서 본 804억 원이라는 총액도 전부를 '부당한 삭감'으로 단정하긴 어렵습니다. 오래 가입한 세대가 은퇴하면서 국민연금 수급자와 평균 수령액이 함께 늘었고, 그만큼 연계감액 대상도 자연히 불어난 측면이 큽니다.
다만 국회예산정책처는 국민연금 수급액이 늘수록 기초연금이 줄어드는 구조가 두 제도의 목표 사이에 긴장을 만들고,
보험료로 추가 확보한 소득의 일부가 기초연금 감액으로 상쇄돼 가입 유인을 떨어뜨릴 수 있다고 지적했습니다.
🎯 완봉이라면
사실 저도 이 대목은 판단이 갈립니다. 세금으로 주는 기초연금의 목적이 최소 소득 보장이라면, 국민연금을 넉넉히 받는 사람의 몫을 줄여 더 가난한 노인에게 돌리는 논리 자체는 이해가 됩니다. 다만 '성실히 부은 사람이 손해 본다'는 신호가 국민연금 가입 유인을 깎아먹는다면, 그건 연금 제도 전체엔 더 큰 손실이죠. 그래서 저는 감액의 존폐보다 '어느 구간을 얼마나' 깎느냐의 정교함을 지켜보려 해요.
◈마무리 — 결국 오늘은 '연계'라는 한 단어였습니다
연계감액은 출발이 다른 두 연금이 받는 창구에서 만나 겹치는 부분을 조정하는 규칙입니다. 문턱은 국민연금 월 52만 4,550원, 감액은 최대 절반, 유족·장애연금과 기초생활보장 수급자는 제외. 이 세 가지만 알아도 큰 그림은 잡힙니다. 나머지는 오늘의 자가진단 세 가지로 각자 확인하면 됩니다.
🔭 완봉이가 지켜볼 것
첫째, 국회예산정책처가 문제를 지적한 만큼 정부와 국회가 연계감액 산식을 손볼지입니다.
둘째, 이것과 헷갈리기 쉬운 '부부감액'(부부가 함께 받을 때 각 20% 감액)은 완전히 별개 규칙으로,
축소·폐지 논의가 따로 진행 중입니다. 두 감액을 섞지 않는 게 중요합니다.
셋째, 매년 1월 바뀌는 기준연금액과 그 150% 문턱입니다.
문턱이 오르면 감액에서 빠지는 사람도 생기죠.
★이 세 숫자가 내년 내 기초연금을 먼저 알려줄 겁니다.
(출처: 국회예산정책처 연계감액 분석(2025년 말 기준, 2026년 8월 공개) / 보건복지부 2026년 기초연금 기준연금액 고시 / 국민연금공단 연계감액 안내. 금액은 2026년 기준.)
※ 본 글은 완봉이의 개인적인 시장 관찰과 해석을 바탕으로 작성되었으며, 특정 금융상품에 대한 가입·해지 추천이 아닙니다. 개인별 연금 수급 여부는 국민연금공단(☎1355)·행정복지센터에서 반드시 확인하시기 바랍니다.
'🏠 생활 경제 해설' 카테고리의 다른 글
| 또 미뤄질 줄 알았죠? 2027년 코인 과세 진짜 시작 — 연말 3가지 놓치면 손해 (0) | 2026.09.23 |
|---|---|
| 남편 먼저 떠나면 내 국민연금은? — 유족연금 '중복조정'의 함정 3가지 (1) | 2026.09.19 |
| 기초연금 '거주기간 5년' 요건, 확정 아닙니다 — 지금 상태 총정리 (2026) (0) | 2026.09.12 |
| 추석 대출 만기 62조, 자동 연장 아닙니다 — 신청 안 하면 그대로 만기 (0) | 2026.09.11 |
| 공무원연금 기초연금, 소득 기준 통과하고도 0원인 노인 40만 명 (0) | 2026.08.20 |


